


O Cadastro Ambiental Rural (CAR) deixou de ser um simples registro para se tornar requisito para aprovação de crédito rural. O Cadastro Estadual Florestal de Imóveis Rurais (CEFIR) é o documento correspondente na Bahia. Além de atender aos requisitos do CAR, o cadastro no estado inclui a solicitação de autorizações referentes ao licenciamento ambiental e à outorga de uso dos recursos hídricos.
A partir de abril de 2026, o acesso ao crédito rural passa a ter mais impedimentos sociais, ambientais e climáticos. Agora a concessão de financiamentos passa a exigir mais do que planilhas de custeio; exige conformidade rigorosa. Por isso, destrinchamos o Manual de Crédito Rural (MCR) e o recado para o produtor rural é claro: a regularização ambiental é, a partir de hoje, o pilar central da viabilidade financeira dos ciclos.
Desde 2025, o Banco Central intensificou o uso do CAR como “porta de entrada” obrigatória. O crédito será negado, independentemente da produtividade do imóvel rural ou do histórico de bom pagador, se o cadastro estiver suspenso, cancelado ou irregular.
Qual é o impacto real dos 4 Módulos Fiscais na sua linha de crédito?
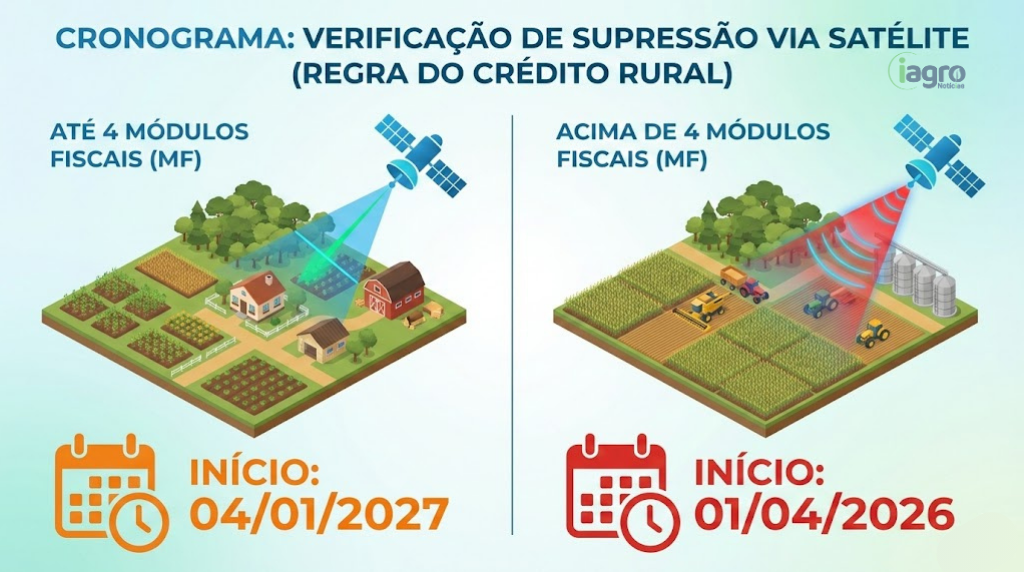
A estratégia de conformidade depende do tamanho da sua área. O MCR estabelece prazos distintos para a verificação de supressão vegetal, mas o produtor baiano deve estar atento: o conceito de Módulo Fiscal (MF) é variável. Na Bahia, a diferença entre municípios pode mudar seu enquadramento legal.
Em Barreiras, por exemplo, onde o MF é de 60 hectares, o limite de 4 módulos é atingido com 240 ha. Já em Juazeiro, com MF de 70 hectares, o limite sobe para 280 ha. Sendo assim, consultar a tabela do INCRA para o seu município é o primeiro passo que deve ser feito.
O satélite como fiscal: O que muda com o monitoramento PRODES/INPE
A análise de risco para acesso ao crédito rural também enolverá a tecnologia. A partir de 2027, a regulamentação obrigará os bancos a cruzarem os dados do imóvel com a base PRODES/INPE, ferramenta de sensoriamento remoto. O sistema buscará qualquer indício de supressão de vegetação nativa ocorrida após 31 de julho de 2019.
O assessor ambiental da Federação da Agricultura e Pecuária da Bahia, Rômulo Alexandrino, alertou que, na verdade, a tecnologia em si não é nova, mas ganhou uma nova utilização. “Esse tipo de ferramenta já vem sendo utilizado há algum tempo, mas agora os critérios de bloqueio estão sendo mais claros. A diferença é que agora o produtor consegue entender um pouco melhor a regra do jogo e, inclusive, fazer a sua defesa quando necessário”. Afirmou Alexandrino.
O que fazer se o satélite identificar supressão?
Caso o monitoramento aponte supressão após o marco de 2019, o produtor deve agir rápido para manter o acesso aos recursos. Para compor o conjunto de documentos da operação e reverter o bloqueio, é necessário apresentar:
- ASV ou UAS: Autorização de Supressão de Vegetação ou Uso Alternativo do Solo, emitida pelo órgão ambiental competente;
- PRAD ou PRA: Comprovante de que o Projeto de Recuperação de Área Degradada ou o termo de compromisso do Programa de Regularização Ambiental está em execução.
- TAC: Termo de Ajustamento de Conduta firmado com o Ministério Público para a regularização da área.
- Laudo Técnico de Sensoriamento Remoto: Importante ressaltar que este laudo é de responsabilidade da instituição financeira. Caso haja um “falso positivo” do satélite, o banco deve emitir o laudo técnico comprovando a ausência de desmatamento irregular no período.
O que pode bloquear o CAR e seu crédito além do desmatamento?
O MCR ainda aborda outras infrações sociais e ambientais. Além do CAR, o produtor deve monitorar os seguintes pontos:
- Trabalho Análogo à Escravidão: O registro no cadastro de empregadores do ministério competente gera vedação imediata;
- Terras Protegidas: Imóveis sobrepostos a unidades conservação, terras indígenas homologadas, ou territórios quilombolas titulados estão impedidos, salvo se o proponente for membro da própria comunidade;
- Embargos do IBAMA: Áreas com embargos por uso econômico de desmatamento ilegal.
No entanto, o regramento prevê uma exceção para produtores com embargos do IBAMA: até 30 de junho de 2027, as instituições financeiras podem liberar o crédito se a área embargada não superar 5% da área total do imóvel (ou 20 hectares, o que for menor, para notificações a partir de 2025), desde que o produtor comprove o pagamento de multas e protocole o projeto de recuperação.
Regularização como estratégia de competitividade
A regularização ambiental deve ser vista como um ativo de segurança jurídica. Estar em conformidade com o Manual de Crédito Rural é o que separa os produtores que acessam juros baixos daqueles que ficarão fora do mercado. Instituições de apoio aos produtores rurais podem te ajudar a validar seu CEFIR/CAR e realizar a conferência via satélite. Se antecipe ao bloqueio e garanta a saúde financeira da sua propriedade.
Conversas da Comunidade
0 comentários